


Classement
Contenu populaire
Affichage du contenu avec la meilleure réputation le 05/09/2026 dans toutes les zones
-
Ça commence à faire beaucoup. La recharge, pour NW Group, qui possède IECharge, c’est secondaire. Les conteneurs qui jouxtent les bornes sont bien plus centraux dans leur activité première d’équilibrage du réseau que les bornes elles-mêmes. Les IECharge ne sont d’ailleurs pas directement alimentées par le réseau : c’est la JBox qui sert de tampon et alimente les voitures. Le jus disponible pour la recharge est donc variable. Si la batterie n’a plus suffisamment d’énergie disponible, ou si la JBox est mobilisée pour les services d’équilibrage du réseau, la recharge peut être coupée. Et ça peut être instantané. Certaines stations, placées dans des secteurs sans doute plus contraints, jouent manifestement à fond leur rôle côté réseau et deviennent du coup de très mauvaises stations de recharge. Je pense notamment à Trélivan et Melesse : régulièrement indisponibles quand on tente de les intégrer dans un planificateur, ou capables de vous couper la chique après 10 kWh chargés. À 25 cts, dans ces conditions, c’est encore trop cher. L’équivalent des lots de retours Amazon achetés au hasard, transposé à la mobilité électrique : ce n’est pas cher, mais il en découle surtout de la déception. Que IECharge soit victime de vandalisme est un fait. Le placement géographique de certaines stations rend le larcin tellement facile… Mais il y a aussi du laisser-aller. En 2021, l’ambition était de mémoire de 5 000 points de charge à l’horizon 2026. Aujourd’hui, on en est à environ 600 points. La carte IECharge affiche actuellement 79 stations en maintenance, sur un réseau qui tourne autour de 150 stations, et je suis à peu près sûr que dans le lot certaines ont encore tous leurs câbles. Si IECharge semble vraiment moribond, l’expansion des JBox de NW est, elle, indéniable. NW a franchi les 1 000 JBox en service cet été : 787 en France et 213 en Finlande, pour environ 2 GWh de batteries opérées. Impensable il y a seulement cinq ans. Ils sont devenus un acteur majeur du stockage, avec des expansions européennes. Et le stockage d’équilibrage est sans doute en train de devenir quelque chose d’encore plus large. Aujourd’hui, on en est à limiter l’éolien, le solaire et même à moduler davantage le nucléaire pendant les périodes de surabondance de production, de plus en plus fréquentes. Un comble quand on pense qu’en hiver on n’est jamais totalement à l’abri de tirer la langue. NW a donc un rôle stratégique à jouer. Et clairement, ce n’est plus la recharge publique qui semble être dans le viseur principal. Ce qui finit d’enfoncer le clou concernant IECharge, c’est la lecture du site NW Group fraîchement mis à jour, qui présente le futur proche du groupe. OhmBox : système de stockage d’énergie résidentiel piloté. Une sorte de JBox à la maison, qu’on héberge mais dont on n’exploite qu’une partie de la capacité. Pas sûr que ce soit bon pour IECharge. En tout cas, c’est encore une nouvelle direction d’investissement alors que les bornes, elles, se font désirer. TIEBox : même logique, mais pour les entreprises. Même conclusion. Et surtout RNW : NW devient fournisseur d’électricité. La boucle est bouclée. Le stockage, l’équilibrage, la fourniture, les particuliers, les entreprises… La recharge publique devient une activité parmi beaucoup d’autres. Mon sentiment est qu’elle est devenue une activité périphérique, voire presque parasite, pour NW. Tout semble aller dans ce sens. NW ambitionnait de devenir un leader de la recharge en 2021. Aujourd’hui, IECharge est au mieux une originalité dans le paysage, pas vraiment un opérateur de recharge comparable aux grands réseaux spécialisés. Et le contraste est assez parlant : plus de 1 000 JBox construites aujourd’hui, dont 787 en France, mais seulement environ 150 stations IECharge. NW indique lui-même qu’environ 20 % de ses JBox françaises sont associées à IECharge. On pourrait pourtant avoir 4000 points de recharge avec ces JBox... Ce n’est donc pas un retard général de déploiement des JBox. C’est bien un choix : la grande majorité d’entre elles ne sont tout simplement pas affectées à la recharge publique. Ces JBox pourraient pourtant servir de base à un réseau IECharge beaucoup plus vaste. Bien sûr, ajouter une station HPC n’est pas une formalité et demande encore de l’électronique de puissance, du génie civil, du paiement, de la maintenance, etc. Mais le plus gros verrou énergétique, lui, est déjà là : la batterie est installée et raccordée. Conclusion : si vous avez une station qui fonctionne bien autour de chez vous — il y en a — tant mieux, mais priez pour que ça dure. Et si vous scrutez depuis des mois l’arrivée des équipes qui viendront installer des bornes à côté de la JBox que vous avez repérée depuis longtemps et qui fait du bruit : arrêtez, vous vous faites du mal. À la marge, il y aura sans doute encore des installations, et peut-être que les stations existantes seront fiabilisées. Mais d’une certaine manière, NW laisse désormais une bonne partie du gâteau aux opérateurs qui, eux, n’ont pas cette casquette multiple et doivent nous faire payer plus cher. Pour un meilleur service, certes, mais avec un modèle économique probablement beaucoup moins confortable. Et il y a également une raison très simple à ce ralentissement à la lecture de Pappers : les stations IECharge sont désormais entièrement financées en fonds propres. Pendant ce temps, le stockage bénéficie de centaines de millions d’euros de financements dédiés : 430 M€ en 2024, puis encore 220 M€ début 2026 pour accélérer le déploiement des JBox. L’une des activités dispose donc d’une énorme machine financière pour grandir, l’autre doit beaucoup plus compter sur les moyens que NW accepte de lui affecter et sur ce que l’activité existante arrive à générer. Avec, en plus, 79 stations actuellement déclarées « en maintenance » sur un parc d’environ 150, difficile d’imaginer que cette mécanique accélère toute seule. IECharge devait devenir un géant de la recharge, avec encore 1 500 stations annoncées pour 2027 au moment de l’ouverture de la 100e station. Aujourd’hui, avec environ 150 stations, c’est devenu un nain à côté du géant du stockage qu’est devenu NW.6 points
-
3 pointsHello, Je fais un petit message de clôture de ma demande, je suis parvenu à obtenir ce que je cherchais , grâce a votre aide. Un grand merci à alex42, lostOzone, et xc100.3 points
-
Après, c’est la loi du marché… mais ils n’arriveront peut-être pas à les vendre de sitôt ! Moi, je fais plutôt une analyse rationnelle sur le coût de possession total d’un véhicule et les prix du neuf actuellement pratiqués. À partir de la, l’offre que tu as citée ne me parait pas rationnelle et équitable.3 points
-
2 pointsBizarre ce n'est pas du tout le prix habituel de l'occasion pour une Iconic.... Pour ce qui est de la fiabilité elle est plutôt top et les maj nombreuses. La mienne de 2022 et 67000 kms est comme neuve !2 points
-
2 pointsHeu .... comment dire .... https://www.nhtsa.gov/press-releases/investigation-tesla-cybercab-self-certification2 points
-
2 pointsJ'étais pas chaud pour hacker le bidule mais, quand j'ai vu que MG4Control permettait de ne plus avoir à régler la voiture à chaque démarrage, j'ai craqué. Merci @SliDeeN. Pour moi (v2 standard), il a fallu que je passe par un chemin différent pour accéder aux paramètres développeurs. J'ai pas d'amazon dans la voiture et, quand je veux changer le nom du véhicule, impossible d'accéder aux paramètres que ça soit via @ ou , Du coup, je suis passé par les paramètres de confidentialité. Si certains ont besoin de cette route pour accéder aux paramètres développeur, n'hésitez pas à demander.2 points
-
1 pointHier, trajet de 800km par 20-38 degrés, la première recharge s’est bien passée (13% - 74% en 31min, nous avons une 87kWh en Iconic). La deuxième charge s’est arrêtée à 63%, quand j’ai lancé la climatisation via l’appli. J’ai relancé la charge, on devait être aux alentours des 20kW, j’ai donc débranché (19% -> 66% en 36min). En repartant, aucune puissance moteur sur la voie d’insertion d’autoroute, un moteur bridé sans prévenir avec une route chargée et des 44T qui arrivent derrière et qui ont dû me doubler. Les changements de mode ne réveillent pas la bête et les kickdowns non plus. Et zéro indication d’un quelconque problème. Un mode éco forcé, mais sans aucune possibilité d’accélérer comme il se doit sur une bretelle, et sans être prévenu d’un défaut surtout, ce n’est pas acceptable. J’aurais préféré ne pas démarrer, qu’on m’indique que la batterie est trop chaude et qu’il faut attendre un peu. Quelques dizaines de minutes plus tard, après une circulation dense et une conduite assistée par la voiture dans les bouchons, tout semble ok. 3h de route plus tard, je relance une charge autour des 18% et je n’ai jamais passé les 40kW. La voiture d’à côté sur une borne partagée 200kW prenait sa puissance et la nôtre nous a bien fait comprendre que sa journée était finie (18% -> 27% en 12min). Ça sent la batterie qui tire la langue et qui n’est pas assez refroidie. OK pour la recharge à rallonge quand il fait chaud mais pas OK quand c’est la sécurité qui est en jeu. Nous aurons donc un truc de plus à remonter à la concession. Elle doit déjà y passer pour la deuxième fois à cause du problème d’attache sur les freins qui revient - les disques sont dans un état… - et j’ai un bout du toit (plastique gris) qui se décolle. Ça ne fait pas très sérieux quand même. J’ai abandonné pour les bruits de mobilier divers et variés. On a précédemment dû changer le volant (une grosse bosse sur les coutures, présente à la livraison) et l’huile du réducteur… J’espère pour les suivants qu’ils ont amélioré la qualité de fabrication des unités qui ont suivies (mai 2024 pour nous).1 point
-
1 pointMerci pour cette présentation succincte mais conforme, Je t'invite à parcourir les différents forums et les sujets du moment. Si tu souhaites interroger la communauté, dis-toi qu'il y a un forcément un sujet existant sur un thème ou une problématique que tu rencontres. Tu peux aussi jeter un œil attentif aux discussions sur la recharge (réseau local, en mobilité) et bien sûr sur les forums liés aux marques et modèles de voitures que tu convoites pour une future acquisition. Il y a également des forums dédiés aux discussions plus décontractée (le bar), généralistes ou liés à l'énergie. Attention, pour ce dernier thème, les conversations sont plus vives. La modération peut intervenir si un contenu n'est pas conforme aux règles de bonne conduite. Elle est disponible pour éditer/renommer/déplacer un sujet. Il suffit de signaler le message à l'aide des "..." en haut à droite. A bientôt, Simon de l'équipe de modération des forums1 point
-
Quelle autre voiture est encore produite depuis2019 ;) un peu plus de choix depuis 2020 la e-208, MY ... edit la réponse de GPT, modèle Y 2021 ;) Modèle Prix neuf 2020 Prix neuf 2026 Évolution nominale Présent sans interruption ? Remarque Peugeot e-208 ~32 700 € 28 400 € −13 % ✅ Oui Même appellation, évolution technique importante Tesla Model 3 ~49 990 €* 36 990 € −26 % ✅ Oui Forte baisse malgré renouvellements techniques Hyundai Kona Electric ~39 900 € 36 850 € −8 % ⚠️ Oui, mais génération II Nouveau Kona à partir de 2023 Nissan Leaf ~33 900 € ~35 950 €** +6 % ⚠️ Oui, générations successives Nouvelle Leaf en 2026 Renault Zoe ~32 300 € — — ❌ Non Production arrêtée en 2024 Kia e-Niro / Niro EV ~37 000 € —*** — ⚠️ Famille continue e-Niro remplacé par Niro EV BMW i3 ~39 950 € — — ❌ Non Production arrêtée en 2022 Volkswagen ID.3 ~29 990 € ~30–31 k€ ≈ stable ❌ Non en 2020 strictement Commercialisation démarrée fin 20201 point
-
Merci pour l'information mais quand même pas d'évolution de twingo en twingo ! Alors que la R5 le fait comme toutes les électriques C'est léger au niveau sécurité de la prise je pense , dégradations ou arrachage de la trappe ou autre !1 point
-
1 point
-
1 pointLa qualité des matériaux et de l'assemblage est digne des premiums. Pas le moindre petit bruit de mobilier après 4 ans d'utilisation.1 point
-
Retour sur mon trajet domicile/travail fin août après mes vacances (de prof), où je dispose en théorie de deux parcs de deux bornes IE Charge, un à mi parcours, un tout près de mon collège. Premier parc : toutes les bornes en violet, deuxième parc : une borne sur deux active. Essai avec carte bancaire, pas de réponse, essai avec badge, ça marche, mais suspension de charge non motivée au bout de 10 minutes. Le lendemain nouvel essai, badge pas lu, là j'ai le temps de téléphoner : on me réinitialise la borne, ça passe et je charge, arrive une autre automobiliste, du coin, qui met son badge, reconnu (on entend le "clic")... sa charge ne démarre pas, l'opérateur au téléphone reste impuissant, j'avais presque fini je cède mon câble et ça marche pour elle. Elle me confirme que ça s'est dégradé brutalement cet été. L'opérateur au téléphone m'a confirmé et le vandalisme, et des problèmes d'équilibrages détaillés plus haut. Pas rassurant et dommage, car ces bornes pas chères au milieu du désert me sont très agréables, c'est d'un calme autour! (j'ai une zoé donc pas besoin d'une charge ultra rapide, je suis d'abord venu pour le tarif puis la tranquillité).1 point
-
1 pointAlors j'étais parti sur la Privilege en Glacier Silver intérieur noir avec attelage. La version Launch Edition a toutes les options, pack sensoriel (pack son Zeekr 23 HP + parfum) avec les sièges massant ventilés, les portes électriques. Un toit panoramique est dispo de série. Mais là depuis quelques jours sur le site Zeekr plus de Launch Edition du coup la couleur verte est dispo et je l'adore. Il y a les options et on peut surtout les décochées donc je pense pas prendre les portes électriques et le toit electrochromatique (option non dispo sur la launch edition) je pense que c'est pas utile perso. Donc ça sera Zeekr 7GT PRIVILEGE Forest Green Packs sensoriel et sièges avec attelage électrique 😉. Et toi ?1 point
-
Je réponds à mon problème : ça faisait glong glong quand on bougeait la porte rapidement. Après passage chez le concessionnaire, la fixation du connecteur était HS et débranchée. Après réparation, le bouton de la porte avant droite sert bien à ouvrir le véhicule quand tu es devant la porte avec la clé dans la pôche. Merci à vous pour vos réponses.1 point
-
1 point
-
À ce prix, regarde le neuf… Tu as la propulsion LFP, mais finition un peu moins bien et autonomie peut-être un peu moindre même avec la perte de SOH. À 140000km, tu es à peu près à la moitié de la vie d’un véhicule, généralement à 300000km (même si en électrique, on sera à plus). Donc, je ne mettrai pas plus de 50% du prix du neuf d’un modèle équivalent. Et calcule, ça fait 23000€ ! Et si tu regardes la cote sur La Centrale, c’est ce que tu retrouves !1 point
-
1 point
-
1 pointBonjour, Via l'application, j'ai été notifié de la nouvelle version du firmware pour passer en 2.2.0. Je n'ai pas regardé qu'elle était la version précédente. Cette nouvelle version ajoute quelques options que je n'avais pas avant: Choix de l'affichage de la pression des pneus suivant divers unités: j'ai enfin réussi à passer la pression en bar... Nouvelle fonctionnalités suivant le pays ou la région: vague ??? Optimisation du paramétrage de reset et remise en route si la voiture n'était en mode P(arking) Optimisation de l'écran central et du texte affiché, j'ai même l'impression que certaines options ont été ajouté dans les menus. Possibilité de désactiver le DMS (Driver Monitoring System) dans le menu d'accès rapide (slide down sur l'écran), c'est pratique ça. Il voit toujours ma fille dormir car elle cerne les yeux quand elle roule. Optimisation de l'icone d'ADAS dans le bloque d'écran derrière le volant. Je n'ai pas encore testé la voiture, depuis la Maj, mais je pense que l'affichage de écran derrière le volant est un peu différent.1 point
-
1 point
-
Impressionnant, félicitations pour cette analyse poussée et ce document. Excellente présentation des solutions les plus pertinentes pour électrifier les parkings. Pour notre résidence nous avons eu une préférence pour la solution Logivolt qui revient 1000-1500€ moins cher qu'Enedis (résultats similaires avec votre document). Même si l'offre Enedis est plus flexible (ex. V2G), il faudrait des années pour rattraper l'écart financièrement... Par ailleurs, dans ma compréhension de Logivolt, les bornes fournies sont nécessairement inter-opérables et restent en place en cas de changement d'opérateur. Merci pour le partage, encore bravo.1 point
-
Après 9 mois de combat je me suis résolu à le désactiver ce jour même sur mon Elroq qui a la dernière version de logiciel … Cela ne marchait jamais quand j’en avais besoin et toujours quand j’avais la tête dans le coffre. Un vrai gag ce truc.1 point
-
Bonjour à tous, Suite et fin de mon soucis de capteur, problème réglé, la voiture est réparée ! C'était bien le capteur avant droit qui restait à changer. Ca ne m'étonne qu'a moitié que les deux capteurs avant étaient HS, la voiture a très peu roulée (20.000 km en 6 ans) et était située en bord de mer. Carscanner m'a au moins évité une facture de 300 € chez VW pour lire les défauts 😂1 point
-
Pour info, j'arrive donc maintenant à utiliser simultanément mon écran Android Auto ET renvoyer le son sur les haut-parleurs de la Mii 🤩🤩🤩 en bluetooth. Avec mon accoudoir et son rangement complémentaire, monté récemment, ma Seat Mii a désormais "tout d'une grande"... !1 point
-
Plutôt faire bénéficier du parrainage à Olcor59 qui a donné le premier l'information...1 point
-
j'ai eu le cas cet été en Espagne. Après plusieurs essais de cartes qui passait pas sur la borne, la borne pensait que le cable etait plus branché mais la voiture ne voulait pas lacher le cable y compris avec le bouton. Et la methode hyper simple, je rentre dans la voiture place conducteur et je met le contact avec pedale de frein appuyée. la voiture se dit ah il veut partir et elle deconnecte immediatement le cable avec un message qui dit attention debranche toi ! Je pense qu'il s'est passé un truc coté borne qui a du couper un signal vers la voiture et que le bouton monitore ca mais quand tu demarres, il doit faire plus de controles et se dire que la c'est pas vraiment debranché.....1 point
-
1 pointLa limite minimale de charge ne sert que pour le V2L (utiliser la voiture comme une grosse batterie via l'accessoire pour tirer max 3,5kW) et le V2G avec la borne Mobilize et le contrat électrique adéquate. La limite minimale de charge ne sert ni à l'ERP, ni à bypasser les programmations de charge. 😉1 point
-
1 pointNous faisons 2 x 10000 km avec les petites et 2000 avec le 4x4. J'avais vu 17cm de garde au sol pour la TMY, 1cm ça compte parfois ! Mais je vais rarement en terrain vraiment creux, plus souvent sur chemin boueux (je suis en Bretagne !) En fait, mes interrogations si je remplace le 4x4, c'est plutôt le poids tractable. 1600kg avec le TMY, c'est juste mais ça peut le faire si la construction est sérieuse. Par ailleurs, j'ai vu ici que l'installation de l'attelage entraîne le retrait d'une crashbar, ce qui est peu rassurant. Donc je dois continuer à creuser la question (et surtout en poser !) Merci pour votre acceuil !1 point
-
Je sens une remontée de retours pour l'intérêt de Grok. Je n'ai pas dit l’équipe était inutile (je l'utilise car oui il est devenu meilleur que ce qui est en natif dans la voiture). Mais c'est purement un choix délibéré de Musk-Grok. C'est Musk qui a voulu que Tesla paye (achète le matériel) pour xAI et donc cette société facture à la compagnie Tesla. C'est dans un schéma global ou Musk finance tout par la boite à fric qu’est Tesla (grâce aux actionnaires et aussi SpaceX par le gouvernement). Rien n'empêchait de développer l'assistant en interne ou de faire de l'AI en interne vu la puissance de la carte mère embarquée. C'est sur ce choix délibéré que je mets l'accent. A titre purement personnel je me réjouis d'avoir un meilleur assistant dans ma voiture qui n'a "que" 3 ans mais un peu rafraîchie par ces mises à jour des fonctions "tech". Car la concurrence est féroce dans la tech : cf Xpeng qui monte très vite très fort, même si Xpeng garde une grosse consommation électrique (un des pire conso du dernier comparé de Simplement Julien sur les SUV équivalents qui est compensée par la recharge 5C de leur LFP). Mais je m'écarte. @sim_v oui c'est assez fréquent les MàJ (même si déjà téléchargées !) qui "disparaissent". Ça pourrait être en raison d'un bug remonté pour notre série de véhicule ou bien le fait que cette version de MàJ ne soit pas étiquetée 'stable' et fasse effectivement partir d'un rollback pour la série de voiture auquel notre véhicule appartient, ou bien que la proposition d'une MàJ avancée ait une durée dans le temps pour tenir le rythme de déploiement de beta test de cette version. Toujours difficile de savoir sans avoir tous les data internes à Tesla. Par contre je suis surpris que vos smartphones ne soit pas équipées d'UWB (ou composant equivalent chez Androïd) permettent la localisation précise.1 point
-
1 pointMême config pour comparer à mon ancienne commandée en 2022 : 5000€ de moins (arrondi, prix de base sans prime). 😅1 point
-
c'est clair, et question securité.... il faut quitter la route des yeux pour aller valider ce panneau.1 point
-
Clo 38, merci pour l'explication, je vais aller vérifier que le convertisseur s'active bien pendant la recharge de la voiture mais je ne pense pas vu la valeur de 12.21 V que j'obtiens au matin, Je pense également faire comme toi et enregistrer la tension en continu pour donner ça à Renault qui ne propose que de changer la batterie sans réparer le souci. Cordialement,1 point
-
Un appui long sur l'écran pour se mettre à la vitesse sélectionnée, que vont ils trouver d'encore pire à la prochaine évolution ? La première génération de Tesla avec les 2 commodos était tellement agréable et facile (si les essuie-glaces auto avaient mieux marché). Depuis c'est de pire en pire.1 point
-
uniquement si on a une voiture ayant le composant UWB et les smartphone aussi. Sinon ... bah non :) Et la majorité des Tesla en circulation sont encore pré-higland ;) "Beurk" s'améliore mais permet-il de dicter un message texte ?? Mais bon je ne vois pas "l'intérêt" de passer par une AI avec échange de données cellulaires (+internet) et les serveurs AI. Double pénalité en termes de consommation électrique (notamment pays moins vertueux pour son grid), avec un problème éthique des données, pour un truc qui est faisable en local depuis quoi plus d'une décennie ? 🙃1 point
-
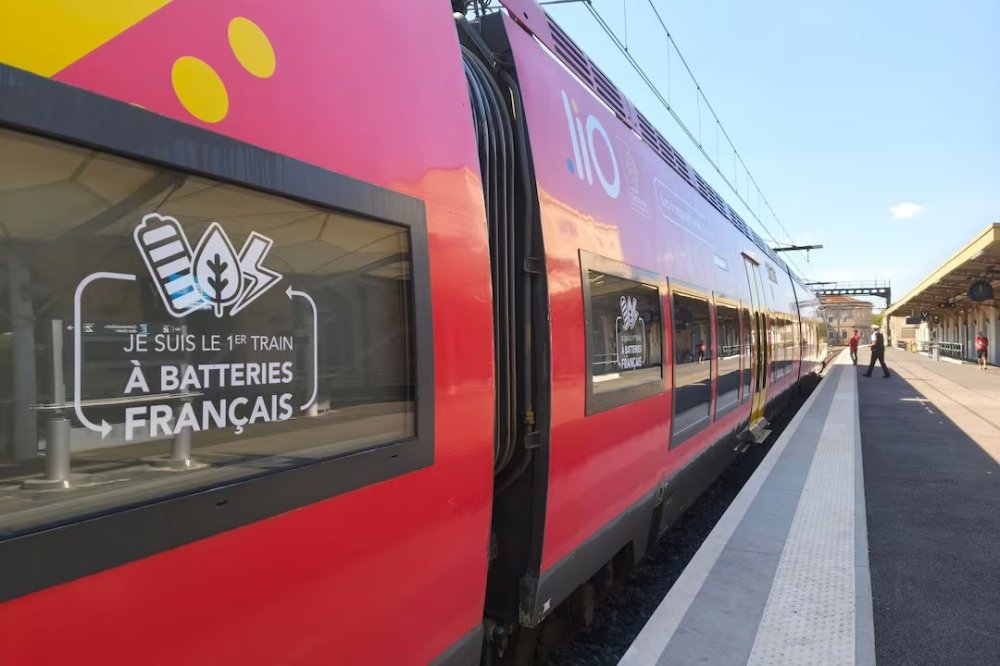
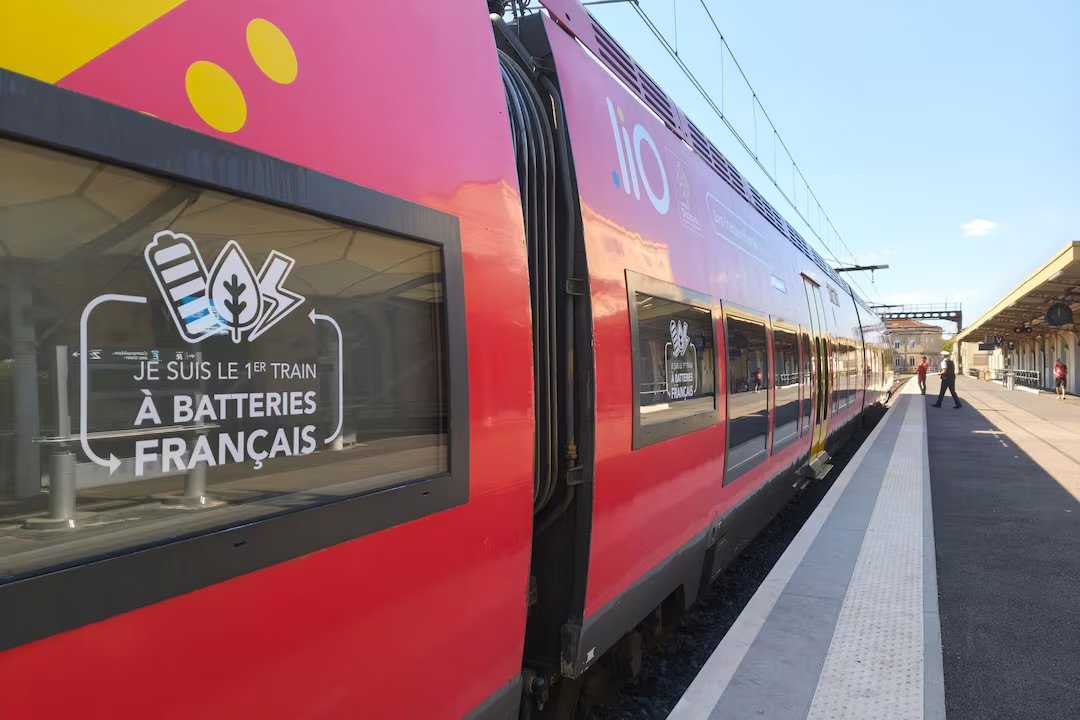
Oui il est plus que temps de tuer la consommation de carburant dans tout ce qui roulent. Fini le diesel, place à l’électrique : Le premier train à batteries d’Occitanie entre en service commercial sur une petite ligne dans le Gard Il faut arrêter le délire absolu des trains à hydrogène alors que l’on peut facilement retirer les moteurs diesel et les remplacer par des batteries. De plus on peut recharger ses trains au bon moment et faire même du V2G. La fin du moteur thermique il faut l’accélérer et même la précipiter.
 1 point
-
C'est sûrement la façon de tirer la ceinture. Si on la tire a l'horizontale, ça frotte. J'ai la même conception sur ma MG4 premium. Curieusement sur la MG4 Urban de ma femme, l'accroche est différente et ne présente pas ce problème.1 point
-
Dans le cadre d'un contrat d'entretien c'est inclus, je ne suis pas sûr par contre pour un contrat Renew.1 point
-
1 pointPetite confirmation après de nouveau 800km (30 degrés max) : Perte du moteur, de la même manière que la première fois après la 3e charge. Rien sur le tableau de bord, juste pas envie d’avancer. Tellement dangereux et incompréhensible qu’aucune alerte n’ait été programmée. J’espère que cela sortira à la valise d’une manière ou d’une autre. Bref. Perte de la clim après 1h30 de route, jamais revenue. Il y a du froid (pas tellement d’ailleurs) partout mais il fait chaud dans la voiture. Rapidegate léger dès la 2e recharge et la cata à la 3e, 40kwh dès 35%… On a fini à 0% à la maison tellement c’était pénible. Pour une fois Google Maps a été optimiste ! RDV dans un mois pour ça et pour le reste.1 point
-
1 point38 degrés à l’ombre mais recharge en plein soleil dans une station non protégée, ça devait taper très fort. Ce qui n’est pas rassurant, et a priori c’est valable pour tout le monde, c’est que la batterie puisse tranquillement se mettre en mode dégradé sans en informer l’utilisateur. Dans notre cas cela a conduit à un défaut de puissance moteur et c’est quand même grave je trouve. Avoir en amont l’affichage de la température de la batterie et sa plage idéale de fonctionnement m’aurait peut-être aussi évité ce problème. Je n’aurais pas lancé la clim si je voyais que la batterie tirait déjà la langue. La partie électrique était la seule chose pour laquelle je n’avais vraiment aucun reproche à faire. Je trouve que la climatisation fonctionne bizarrement aussi. Avec ces températures caniculaires, un 24/25 m’irait très bien. Si je demande 22, j’ai du froid et ça fonctionne, si j’augmente à 23, on a tout de suite chaud et pourtant j’ai bien du froid qui sort partout. On a sûrement dû tirer le mauvais numéro... Et ça sent une immobilisation assez longue.1 point
-
1 point
-
Quelques extraits "(Autrement dit, investir aujourd’hui dans la R&D des technologies thermiques revient à jeter l’argent par les fenêtres, car le retour sur investissement sera trop rapide.)" "En raison de ces importantes exportations mensuelles de véhicules électriques des constructeurs chinois, les constructeurs traditionnels sont non seulement en difficulté sur le marché chinois, le plus important au monde, mais également confrontés à une forte concurrence ailleurs. Il est donc illusoire de penser qu'ils pourront encaisser le raz-de-marée chinois en maintenant leurs modèles thermiques sur les marchés hors de Chine." La résistance opposée par l'industrie automobile européenne au développement du VE pourrait bien, hélas, causer sa mort à cause des retards accumulés1 point
-
1 point
-
1 pointJe déteste les hayons motorisés, malheureusement maintenant c'est un équipement de série et non plus une option. Gadget inutile dans nos voiture pour moi et surtout ne pas laisser le choix aux gens est dommage. Car qui dit électronique dit risque de panne supplémentaire..;1 point
-
1 pointCalico ils ont de l'humour chez Michelin Tu les sollicites pour un pneu conçu pour les véhicules électriques et ils te font part d'une promotion qui te donne droit jusqu’à 100 euros en carte carburant Y aurait-il un petit foutage de gue.. chez Michelin ?1 point








Ce classement est défini par rapport à Paris/GMT+02:00